Thị trường bất động sản quý 3 2026: sức mua giảm sâu
Thị trường bất động sản quý 3 2026: nguồn cung căn hộ sơ cấp TP.HCM và vùng phụ cận hơn 13.200 căn, giảm 31%, sức cầu giảm 66%, giá thứ cấp giảm 4-7%.
Thị trường bất động sản quý 3 2026: sức mua giảm sâu
Thị trường bất động sản quý 3 2026 tại TP.HCM và vùng phụ cận ghi nhận nguồn cung sơ cấp và sức cầu cùng giảm ở phân khúc căn hộ chủ đạo. Nguồn cung sơ cấp căn hộ đạt hơn 13.200 căn, giảm 31% so với quý trước, trong khi sức cầu căn hộ giảm tới 66% so với quý trước. Quý IV/2026, nguồn cung mới phân khúc căn hộ tập trung tại khu Đông, khu Nam TP.HCM và Bình Dương (cũ, nay thuộc TP.HCM). DKRA dự kiến lượng hàng mới này đạt khoảng 7.000 - 10.000 căn. Bài viết này đặt cạnh nhau hai báo cáo DKRA và DXS-FERI, trong chuyên mục Tin thị trường Leo Agency, để người mua và chủ đầu tư nhìn rõ điểm giống và điểm khác giữa hai bộ số.
Thị trường BĐS TP.HCM quý III/2026 giảm ở đâu?
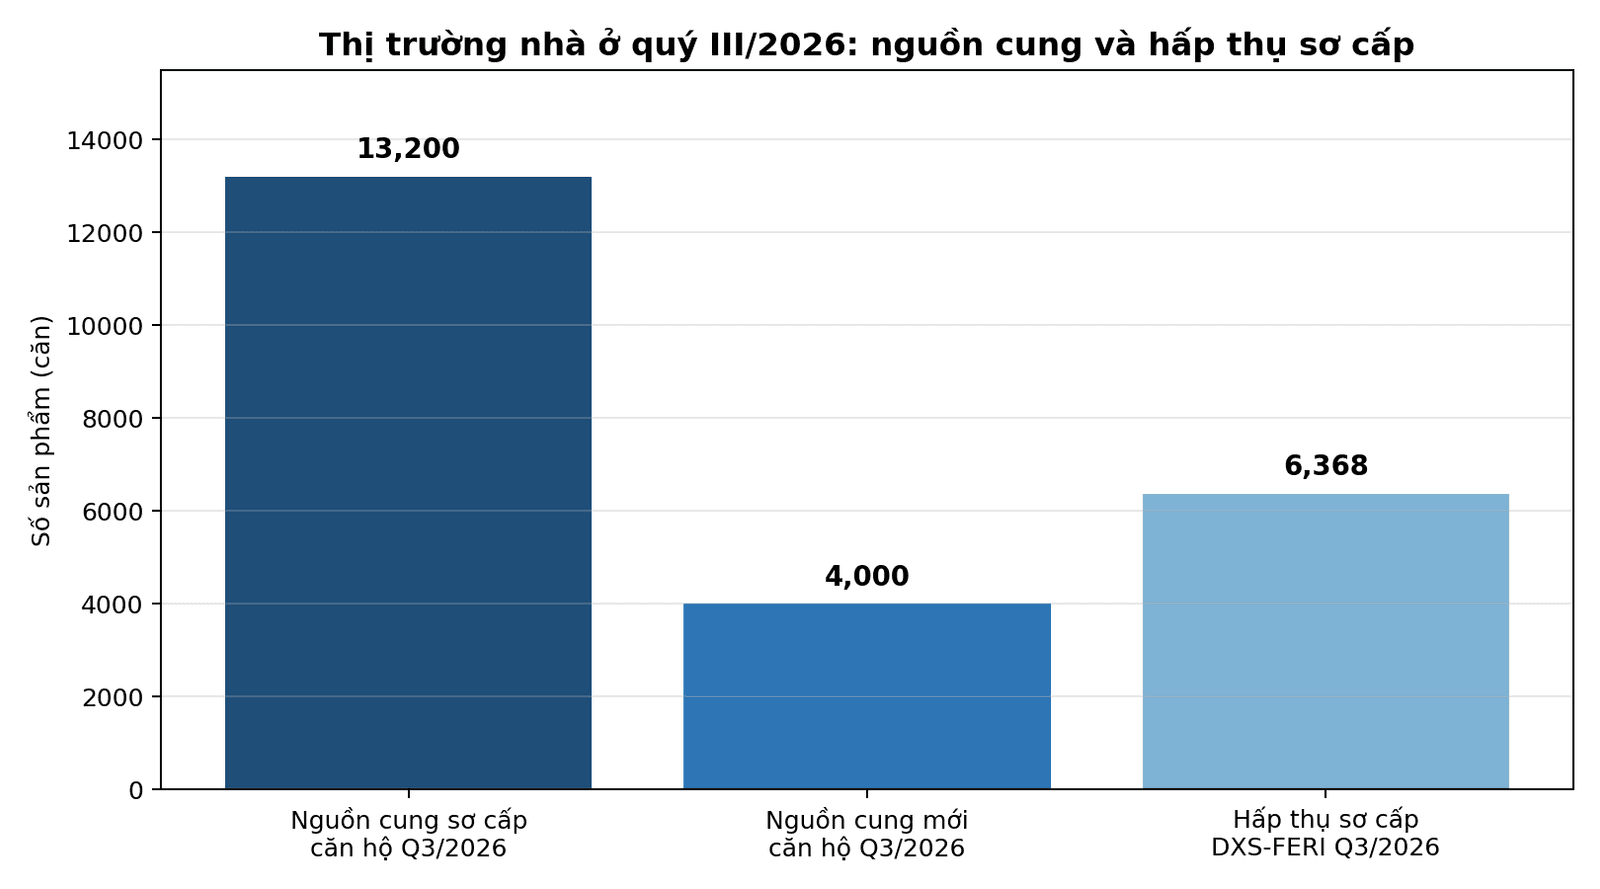
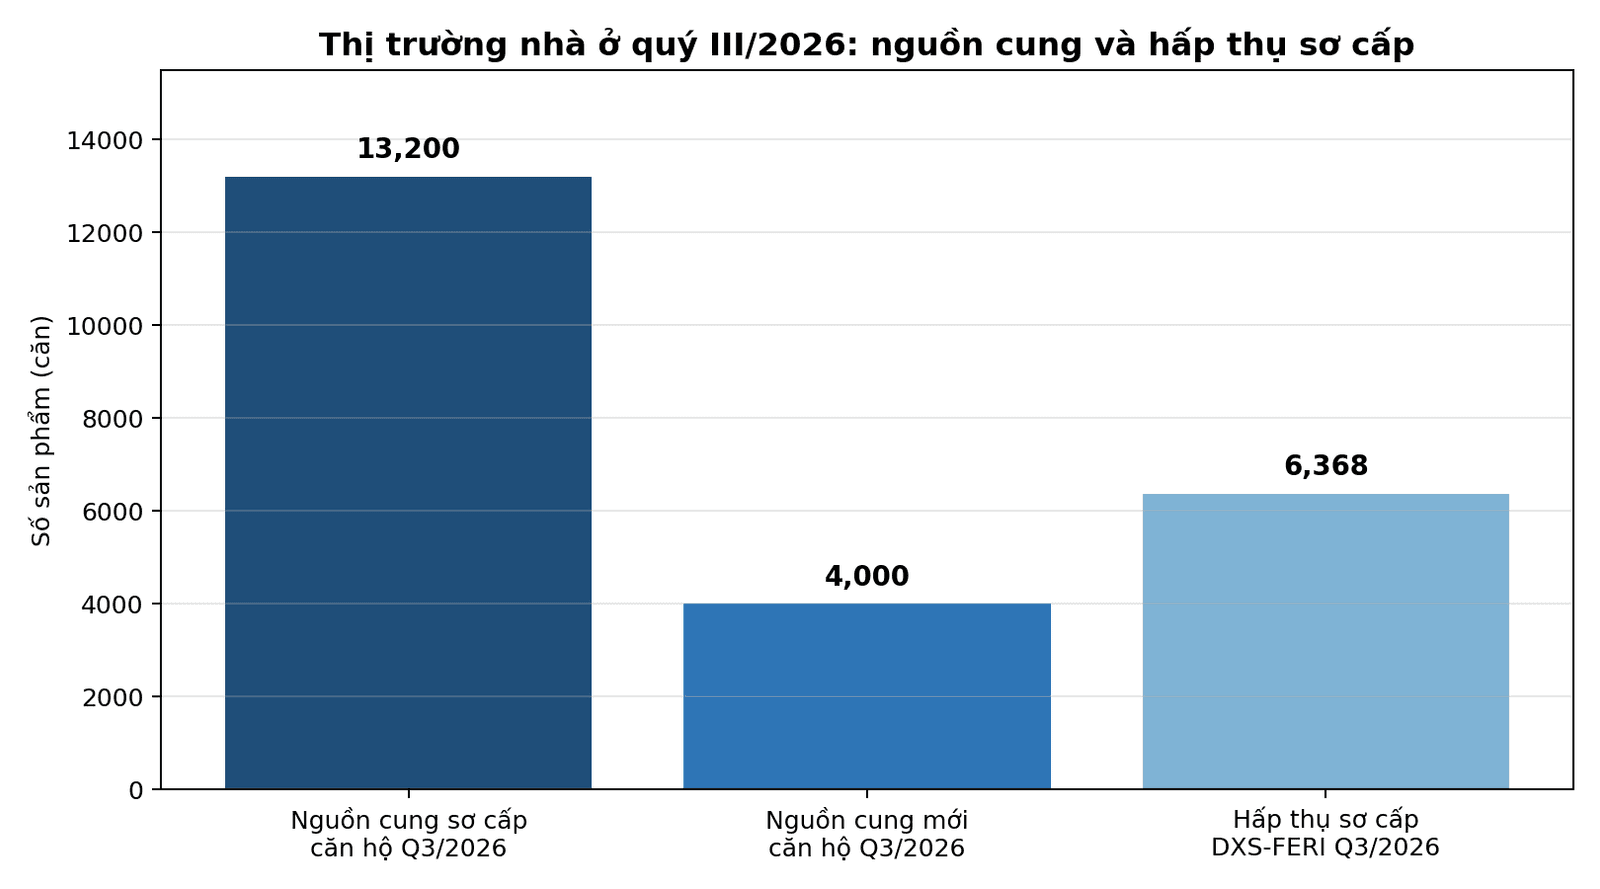
Quý III/2026, phân khúc căn hộ tại TP.HCM và vùng phụ cận giảm cả nguồn cung sơ cấp và sức cầu. Nguồn cung sơ cấp hơn 13.200 căn, giảm 31% so với quý trước, TP.HCM chiếm khoảng 94% tổng nguồn cung. Nguồn cung mới hơn 4.000 căn, sức cầu căn hộ giảm tới 66% so với quý trước.
DKRA Consulting công bố báo cáo quý III/2026 của DKRA Consulting ngày 12/10/2026, với phạm vi TP.HCM và vùng phụ cận gồm Tây Ninh và Đồng Nai. Nguồn cung mới căn hộ hơn 4.000 căn cho thấy các dự án mới ra hàng ít hơn, trong khi nguồn cung sơ cấp vẫn lớn vì tồn kho từ các đợt mở bán trước vẫn còn trên thị trường. Sức cầu giảm 66% là mức giảm của lượng tiêu thụ, không phải mức giảm giá, và người mua cần phân biệt hai khái niệm này khi đọc báo cáo.
Với đất nền, lượng hàng sơ cấp nhích 1% so với quý trước; phần lớn trong đó — khoảng 95% tổng nguồn cung — là hàng tồn từ các dự án đã mở bán từ trước. Chiều ngược lại, hàng mới của đất nền giảm 30% so với quý trước, còn lượng tiêu thụ sơ cấp hạ khoảng 66% so với quý II/2026. Riêng Tây Ninh đóng góp khoảng 76% tổng tiêu thụ sơ cấp đất nền toàn thị trường — dấu hiệu cho thấy sức cầu đất nền quý III dồn mạnh vào một khu vực thay vì dàn đều các địa phương trong vùng phụ cận.
Vì sao sức mua giảm sâu trong quý III/2026?
Sức mua giảm sâu vì người mua chờ đợi trước áp lực lãi suất cao và kiểm soát tín dụng bất động sản. Giá sơ cấp vẫn neo cao do chi phí đầu vào, trong khi người bán thứ cấp chịu áp lực đòn bẩy tài chính và chi phí lãi vay nên phải giảm giá để thoát hàng.
DKRA Consulting lý giải sự chờ đợi này bằng lãi suất đang ở mức cao và việc tín dụng bất động sản bị kiểm soát chặt. Ở thị trường thứ cấp, giá căn hộ chuyển nhượng phổ biến thấp hơn quý trước 4 - 7%, tập trung ở những giao dịch mà bên bán đang chịu sức ép từ vốn vay và tiền lãi. Trái lại, giá chào bán sơ cấp của đất nền gần như đi ngang và vẫn ở mức cao vì chi phí đầu vào đội lên, còn giá thứ cấp đất nền bình quân hạ khoảng 2% so với quý trước.
Nhằm khơi thông dòng tiền, nhiều chủ đầu tư vẫn duy trì các ưu đãi như chiết khấu, kéo dài lịch thanh toán và hỗ trợ lãi suất, qua đó bớt gánh nặng tài chính cho người mua. DXS-FERI ghi nhận hai nhóm ưu đãi được nhiều chủ đầu tư áp dụng: nhóm giảm tiền trả trước — gồm chiết khấu cao hơn và khoản thanh toán ban đầu thấp xuống — và nhóm giãn thời gian — gồm tiến độ đóng tiền dài hơn, lãi suất được hỗ trợ hoặc nợ gốc được ân hạn trong 2 - 5 năm. Một số dự án cho khách trả góp khoảng 6 - 8 triệu đồng mỗi tháng, hoặc đóng 1% giá trị sản phẩm mỗi tháng. Tổng nghĩa vụ tài chính phụ thuộc điều khoản từng hợp đồng.
DKRA và DXS-FERI khác nhau ở điểm nào?
DKRA và DXS-FERI khác nhau ở phạm vi thống kê. DKRA đo TP.HCM và vùng phụ cận gồm Tây Ninh và Đồng Nai. DXS-FERI đo thị trường nhà ở cả nước, nên con số hấp thụ sơ cấp 6.368 sản phẩm không đặt trực tiếp cạnh con số 92.000 giao dịch cả nước được.
DXS-FERI công bố báo cáo quý III/2026 của DXS-FERI ngày 13/10/2026. Riêng quý III/2026, DXS-FERI ghi nhận chỉ 12.357 sản phẩm mới. So với cùng kỳ năm trước, lượng này giảm 54%; so với quý trước, mức giảm là 40%. Trong 9 tháng đầu năm 2026, nguồn cung mới đạt 49.657 sản phẩm, tăng 33% so với cùng kỳ năm 2025, tổng nguồn cung sơ cấp lũy kế đạt 114.857 sản phẩm, tăng 21% so với cùng kỳ.
Tổng lượng hấp thụ sơ cấp quý III/2026 của DXS-FERI chỉ đạt 6.368 sản phẩm, giảm 36% so với cùng kỳ năm ngoái. Lũy kế 9 tháng, thị trường hấp thụ 32.469 sản phẩm, giảm 16% so với cùng kỳ. Dòng giao dịch dồn vào các dự án vừa mở bán, pháp lý đầy đủ, vị trí tốt và đáp ứng nhu cầu để ở thật hoặc đầu tư trung và dài hạn.
Đối chiếu ngày 27/10/2026 cho thấy một điểm phải tách bạch: 92.000 giao dịch thành công trên cả nước trong quý III/2026 — bằng 92% quý trước — lấy từ phiên họp ngày 13/10/2026 của Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản, trên cơ sở báo cáo của 27/34 địa phương, và tồn kho do phía doanh nghiệp kê khai ở mức khoảng 51.950 sản phẩm, gồm căn hộ và đất nền. Nguồn này cũng nói rõ: phạm vi của số liệu giao dịch toàn thị trường không trùng với phạm vi hấp thụ sơ cấp mà DXS-FERI thống kê, vì vậy không thể lấy 92.000 trừ 6.368 để suy ra phần còn lại.
| Chỉ số quý III/2026 | DKRA Consulting | DXS-FERI |
|---|---|---|
| Phạm vi | TP.HCM và vùng phụ cận (Tây Ninh, Đồng Nai) | Cả nước |
| Ngày công bố | 12/10/2026 | 13/10/2026 |
| Nguồn cung mới | Căn hộ hơn 4.000 căn | 12.357 sản phẩm, giảm 40% so với quý trước |
| Nguồn cung sơ cấp | Căn hộ hơn 13.200 căn, giảm 31% so với quý trước | Lũy kế 9 tháng 114.857 sản phẩm, tăng 21% so với cùng kỳ |
| Sức cầu / hấp thụ | Sức cầu căn hộ giảm 66% so với quý trước | Hấp thụ sơ cấp 6.368 sản phẩm, giảm 36% so với cùng kỳ |
Quý IV/2026 có gì thay đổi?
Quý IV/2026, DKRA kỳ vọng nguồn cung mới căn hộ tại TP.HCM và vùng phụ cận tăng nhẹ. Lượng hàng mới này tập trung ở khu Đông, khu Nam TP.HCM và Bình Dương (cũ, nay thuộc TP.HCM), với quy mô dự kiến 7.000 - 10.000 căn. DXS-FERI dự báo cả nước bổ sung khoảng 30.000 sản phẩm mới.
DKRA cho rằng nhu cầu nhà ở dịp cuối năm có thể kéo sức cầu quý IV lên, nhưng khó tạo đột biến ngay trong ngắn hạn. Tại khu vực trung tâm, căn hộ hạng A vẫn là dòng hàng dẫn dắt. Ở các khu vực vùng ven, phân khúc hạng B và C đóng vai trò nguồn cung chính. Ở phân khúc đất nền, điều kiện đặt ra cho đợt mở bán quý IV/2026 là các dự án đã hoàn thiện pháp lý và hạ tầng. Số sản phẩm mới dự kiến trong đợt này khoảng 200 - 300.
DXS-FERI dự báo miền Nam chiếm khoảng 16.900 sản phẩm trong nguồn cung mới quý IV, tương đương 56% nguồn cung mới quý IV cả nước. Ở kịch bản kỳ vọng của DXS-FERI, giá bán đi ngang trong khi nguồn cung quý IV tăng 20 - 30%. Lãi suất thả nổi được giả định ở mức 12 - 14%, còn tỷ lệ hấp thụ đạt 30 - 35%. Kịch bản thuận lợi thì khác: giá tăng 5 - 10%, hấp thụ đạt 40 - 45%. Ngược lại, khi lãi suất lên 14 - 16%, tỷ lệ hấp thụ có thể rơi xuống dưới 20%. Các kịch bản này là dự báo có điều kiện, không phải kết quả đã xảy ra.
Chủ đầu tư cần chỉnh gì khi mở bán cuối năm?
Chủ đầu tư mở bán cuối năm 2026 cần chỉnh ba điểm: chọn phân khúc có sức cầu còn lại, làm rõ pháp lý và tiến độ thanh toán trước khi công bố giá, và đặt ưu đãi phù hợp khả năng trả tiền thật của người mua.
Điểm chỉnh thứ nhất là chọn phân khúc. Dòng giao dịch quý III dồn vào các dự án vừa mở bán, pháp lý đầy đủ, vị trí tốt và đáp ứng nhu cầu để ở thật hoặc đầu tư trung và dài hạn. Một dự án thiếu pháp lý hoàn chỉnh sẽ khó thuyết phục người mua trong quý mà sức cầu căn hộ đã giảm 66% so với quý trước, dù mức chiết khấu có cao.
Điểm chỉnh thứ hai là làm rõ tiến độ thanh toán. Các ưu đãi như chiết khấu, kéo dài lịch thanh toán và hỗ trợ lãi suất chỉ bớt gánh nặng tài chính cho người mua khi điều khoản hợp đồng ghi rõ số tiền, thời điểm và điều kiện ân hạn. Cách trả góp này — khoảng 6 - 8 triệu đồng mỗi tháng, hoặc 1% giá trị sản phẩm mỗi tháng — vẫn để lại tổng nghĩa vụ tài chính phụ thuộc điều khoản từng hợp đồng. Chủ đầu tư cần công bố bảng tính đầy đủ.
Điểm chỉnh thứ ba là đặt ưu đãi gắn với lãi suất thật người mua phải trả. Trong 9 tháng đầu năm 2026, lãi suất thả nổi áp dụng cho người vay mua bất động sản phổ biến ở mức khoảng 13 - 15%/năm. Một chính sách hỗ trợ lãi suất chỉ có tác dụng khi người mua biết rõ lãi suất ưu đãi áp dụng trong bao lâu, lãi suất sau thời gian ưu đãi tính theo công thức nào, và khoản vay được hỗ trợ tối đa bao nhiêu. Giới hạn của bài viết này là hai báo cáo không công bố lãi suất áp dụng cho từng dự án cụ thể, nên người mua cần hỏi ngân hàng và chủ đầu tư trước khi ký hợp đồng.
Leo Agency nhận tư vấn chiến lược mở bán cuối năm cho chủ đầu tư và sàn, với các case thực tế tại trang Việc đã làm Leo Agency. Người mua muốn kiểm tra một dự án cụ thể có thể gửi tên dự án, pháp lý và bảng thanh toán để Leo Agency đối chiếu với các mốc trong bài viết này trước khi xuống tiền.
Câu hỏi thường gặp
Đất nền TP.HCM và vùng phụ cận quý III/2026 ra sao?
Với người mua đất nền, con số đáng chú ý nhất quý III/2026 là độ tập trung: Tây Ninh một mình chiếm khoảng 76% lượng tiêu thụ sơ cấp toàn thị trường đất nền, nên thanh khoản dồn vào một khu vực thay vì dàn đều. Lượng hàng sơ cấp quý này chủ yếu là tồn kho cũ — khoảng 95% đến từ các dự án đã mở bán từ trước — trong khi hàng mới giảm 30% và tiêu thụ sơ cấp hạ khoảng 66% so với quý II/2026. Về giá, chào bán sơ cấp gần như đi ngang, còn giá chuyển nhượng bình quân hạ khoảng 2% so với quý trước, mở ra dư địa thương lượng cho người mua lại.
Giá thứ cấp giảm bao nhiêu trong quý III/2026?
Mức giảm 4 - 7% ở thị trường thứ cấp không dàn đều mà dồn vào nhóm hàng của người bán đang vay nợ và chịu tiền lãi nặng, nên người mua có dư địa thương lượng lớn nhất ở chính nhóm hàng này. Đất nền chuyển nhượng cũng hạ giá nhưng nhẹ hơn, bình quân khoảng 2% so với quý trước. Giá chào bán sơ cấp quý III nhìn chung đi xuống ở nhiều phân khúc và địa bàn, phổ biến 5 - 20% so với quý trước; đây là kết quả trong phạm vi khảo sát của DXS-FERI, không có nghĩa dự án nào cũng giảm giá.
Người môi giới và người mua ưu tiên gì nhất khi chọn dự án?
Khảo sát 230 đại diện doanh nghiệp môi giới của DXS-FERI ghi nhận ba tiêu chí lựa chọn dự án phân phối: tính thanh khoản đứng đầu với 76%, chủ đầu tư lớn được 67% lựa chọn, cam kết thanh toán phí thưởng nhanh được 59% người được hỏi đánh giá cao. Pháp lý dự án dẫn đầu khảo sát 968 khách hàng với 74%; uy tín chủ đầu tư và giá bán 72%, vị trí và kết nối 67%. Riêng thời gian cân nhắc trước khi mua của 82% người được hỏi là từ ba tháng trở lên. Những con số trên chỉ nói lên lựa chọn của nhóm doanh nghiệp được hỏi, chưa thể xem là đại diện cho tất cả doanh nghiệp môi giới.
Kịch bản quý IV/2026 của DXS-FERI ra sao?
Quý IV có thể thêm khoảng 30.000 sản phẩm mới, giúp tổng nguồn cung sơ cấp cả năm vượt 140.000 sản phẩm. Riêng miền Nam đóng góp khoảng 16.900 sản phẩm, tương đương 56% nguồn cung mới quý IV. Với người mua, biến số đáng theo dõi nhất quý IV không phải lượng hàng mà là lãi suất: kịch bản kỳ vọng giữ lãi suất thả nổi 12 - 14% với hấp thụ 30 - 35% và giá đi ngang, kịch bản thuận lợi giá tăng 5 - 10% với hấp thụ 40 - 45%, còn nếu lãi suất lên 14 - 16%, hấp thụ có thể rơi xuống dưới 20%.
Số liệu 92.000 giao dịch và 6.368 sản phẩm hấp thụ có mâu thuẫn không?
Người mua nên đọc hai con số này như hai thước đo khác nhau, không phải hai vế của một phép trừ: 92.000 là tổng giao dịch thành công cả nước quý III/2026, bằng 92% quý trước, trên cơ sở báo cáo của 27/34 địa phương, còn 6.368 là lượng hấp thụ sơ cấp trong phạm vi thống kê của DXS-FERI. Vì phạm vi khác nhau nên không thể lấy 92.000 trừ 6.368 để suy ra phần còn lại. Khi chọn dự án, con số có ý nghĩa thực tế hơn là mức hấp thụ và tồn kho trong phân khúc, khu vực của chính dự án đó — tồn kho doanh nghiệp kê khai khoảng 51.950 sản phẩm, gồm căn hộ và đất nền.
Nguồn tham khảo
Báo cáo thị trường Bất động sản nhà ở TP.HCM và vùng phụ cận quý III/2026 của DKRA Consulting, VTC News, 12/10/2026: https://vtcnews.vn/luong-tieu-thu-can-ho-dat-nen-o-tp-hcm-va-vung-phu-can-giam-den-66-ar1044734.html
Báo cáo thị trường quý III và 9 tháng đầu năm 2026 của DXS-FERI, Thanh tra, 13/10/2026: https://thanhtra.com.vn/nha-dat-57A4B2310/bat-dong-san-quy-iii-suc-mua-cham-lai-chu-dau-tu-tang-uu-dai-3bb8163c8.html
Tác giả: Leo Huynh — Digital Marketer chuyên bất động sản.
Trao đổi về bài viết
Bạn có câu hỏi về nội dung này?
Để lại thông tin, chúng tôi sẽ liên hệ trao đổi trực tiếp. Thông tin của bạn không hiển thị công khai trên website.